Pe scurt
La dobânda compusă, dobânda unei perioade se adaugă sumei, iar în perioada următoare se calculează și asupra dobânzii acumulate. Pentru capitalul inițial , dobânda anuală și capitalizare o dată pe an timp de ani, suma este .
Exemplu rezolvat. Pentru lei și dobânda anuală de (deci ) timp de ani:
- După primul an suma este lei.
- După al doilea, lei.
- Formula confirmă lei.
În detaliu
Dacă dobânda nominală anuală se capitalizează de ori pe an, în modelul standard pentru ani, dacă este un număr natural de perioade complete. Rata efectivă anuală este . Condițiile concrete ale unui produs financiar pot schimba rezultatul prin taxe, comisioane și calendar.
Exemplu rezolvat. Depunem lei pentru un an la rata nominală anuală de , cu capitalizare lunară și fără comisioane.
- Rata pe lună este .
- Sunt perioade, deci suma finală este lei.
- Dobânda este aproximativ lei.
Rata efectivă anuală este , adică aproximativ , mai mare decât rata nominală de .
Capitalizarea mai frecventă produce o sumă ceva mai mare. Pentru lei cu rata nominală anuală de timp de un an, capitalizarea anuală dă lei, iar cea semestrială, cu rata de pe semestru, dă lei. Rata efectivă anuală este în al doilea caz .
Rata unei dobânzi compuse se poate afla dintr-o sumă finală: din rezultă . Pentru o depunere care crește de la lei la lei în ani, , deci pe an. Formula de creștere se folosește și pentru scăderi cu procent constant. O sumă care scade în fiecare perioadă cu ajunge după perioade la . Un echipament de lei care pierde din valoare în fiecare an valorează după ani lei.
Exemplu rezolvat. După ani cu dobândă anuală compusă de , o depunere ajunge la lei. Care a fost depunerea inițială?
- Formula este , iar .
- lei.
Exemplu rezolvat. În câți ani o depunere de lei la pe an, cu capitalizare anuală, depășește lei?
- Calculăm puterile lui : și .
- După ani suma este lei, sub lei; după ani este lei.
- Sunt necesari ani.
Rezultatul se citește pe perioade întregi, deoarece dobânda se adaugă la sfârșitul fiecărei perioade.
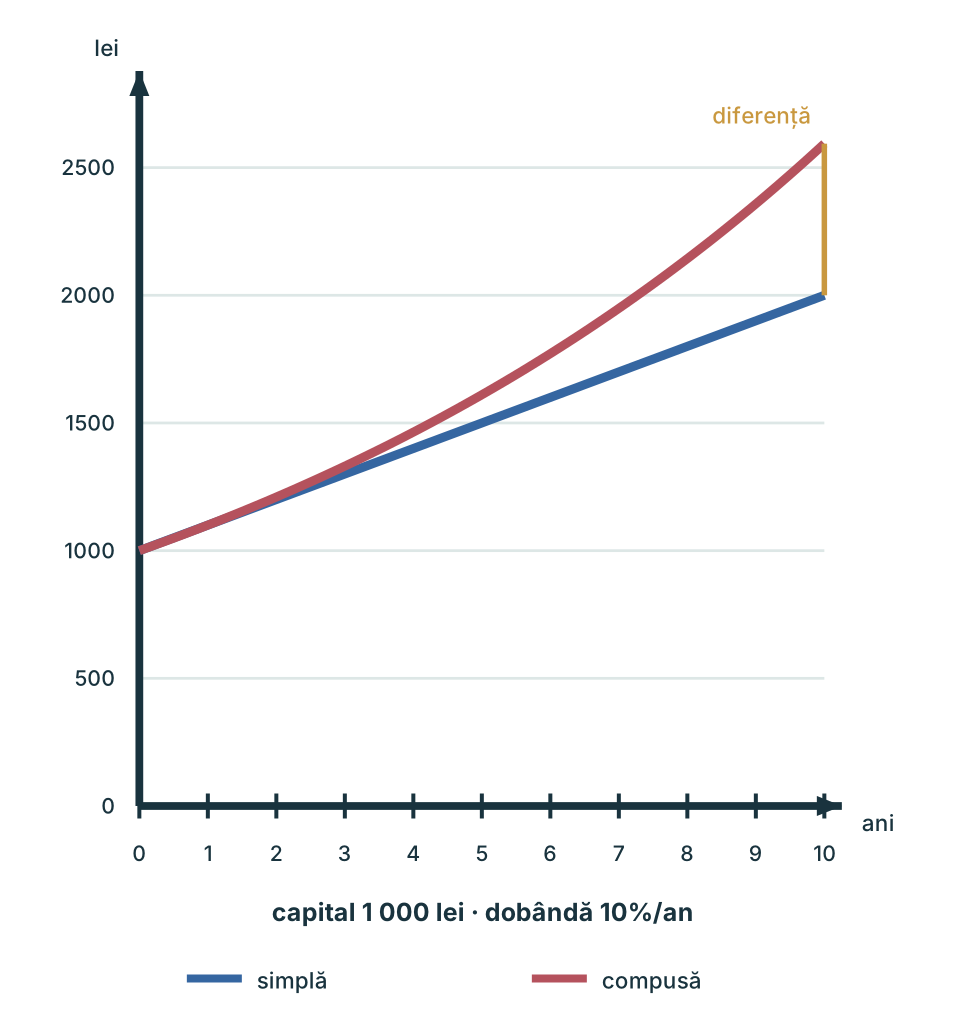
Dobânda compusă explică de ce economiile pe termen lung cresc repede: la pe an, factorul de creștere este pe ani, deci suma crește cu aproximativ , în timp ce dobânda simplă ar da doar . Diferența vine din dobânda calculată și asupra dobânzilor anterioare. În calcul, valorile intermediare nu se rotunjesc prea devreme: păstrezi puterea cu patru-cinci zecimale și rotunjești suma abia la sfârșit, la bani, adică la două zecimale în lei, ca să nu acumulezi erori de rotunjire.
Greșeli frecvente
- Greșit: după ani cu dobândă compusă de pe an, capitalul a crescut cu .Corect: factorul este , deci creșterea este de aproximativ .
- Greșit: dobânda compusă se calculează mereu din capitalul inițial.Corect: baza crește după capitalizare.
- Greșit: pe doi ani înseamnă automat total.Corect: la capitalizare anuală totalul este .
- Greșit: rata nominală și cea efectivă sunt identice pentru orice frecvență.Corect: capitalizarea mai frecventă schimbă rata efectivă.
Testează-te pe această lecție
Lecția o citești aici, fără cont. Testele pe lecții și capitole sunt în cont, cu grile originale Didaxis și explicația fiecăreia: gratuit 10 grile pe zi, fără limită cu Premium, 49 de lei pe lună pentru fiecare copil.
Înainte și după
Surse și referințe
- Programele școlare de liceu, matematică, clasa a IX-a (OMEC 6930/2025), științe ale naturii, p. PDF 1092–1093; rocnee.eu
- OpenStax, Contemporary Mathematics, cap. 6, §6.4 «Compound Interest», ediția web fără paginare: openstax.org
Desene: Redactare proprie (desen original)