Pe scurt
Planul de afaceri explică ce oferă firma, cui se adresează, cum lucrează și cu ce resurse. Leagă obiectivele de activități, buget, riscuri și criterii de evaluare. Este folosit atât de echipă, cât și de potențialii finanțatori.
În detaliu
Planul cuprinde descrierea ideii și a echipei, analiza clienților și a concurenței, oferta, organizarea activităților, promovarea, resursele și estimările financiare. Ordinea prezentării poate varia. Rezumatul arată esențialul; anexele susțin afirmațiile prin date, oferte și documente. Un plan credibil precizează ipotezele și sursa estimărilor: anexele pot conține ofertele furnizorilor și rezultatele chestionarului aplicat potențialilor clienți, astfel încât cititorul verifică de unde provine fiecare cifră.
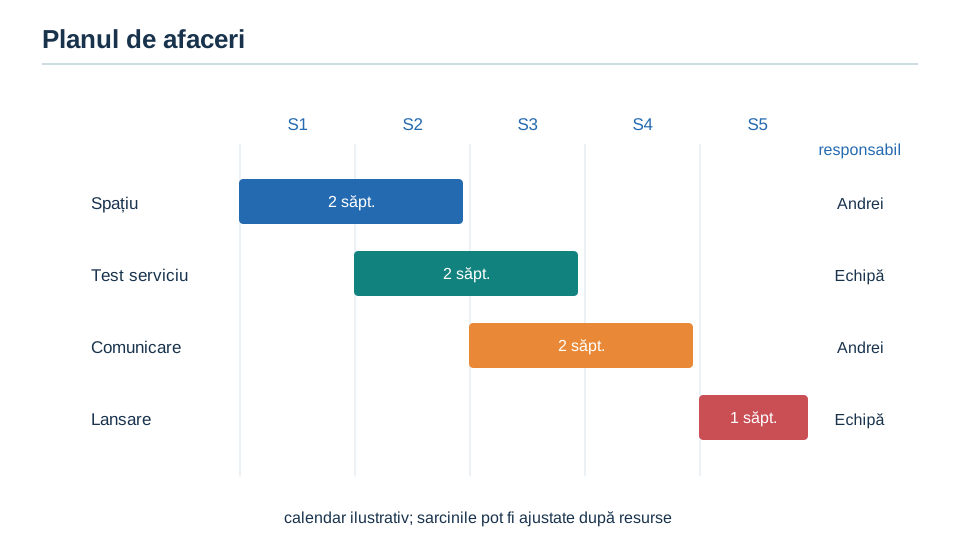
Obiectivul arată rezultatul urmărit, iar activitatea explică ce se face pentru el. „Obținerea a 30 de comenzi într-o lună” este obiectiv măsurabil; „distribuirea unui catalog” este activitate. Calendarul, responsabilul și resursele fac activitatea realizabilă. Estimarea veniturilor pornește de la cantitatea vândută și preț: . Profitul este diferența dintre veniturile și cheltuielile perioadei: . Cheltuielile se împart în fixe (chirie, abonamente), care nu depind de numărul de comenzi, și variabile (materiale, ambalaje), care cresc odată cu ele: .
Exemplu rezolvat 1 (cifre de exemplu). Un atelier estimează 40 de comenzi lunare la 50 lei, cu cheltuieli fixe de 800 lei și cheltuieli variabile de 20 lei pe comandă.
- Veniturile anticipate sunt lei.
- Cheltuielile sunt lei.
- Rezultatul anticipat este lei.
- Echipa notează că cele 40 de comenzi provin dintr-un test local, nu din capacitatea maximă a utilajului, și stabilește cine pregătește spațiul, cine comunică oferta și cine urmărește încasările.
Exemplu rezolvat 2: scenariile (aceleași cifre de exemplu). Fiecare comandă aduce 50 − 20 = 30 lei peste cheltuiala ei variabilă, iar această sumă acoperă treptat cheltuielile fixe.
- Pragul de rentabilitate: , deci sunt necesare cel puțin 27 de comenzi.
- Scenariul pesimist, cu 25 de comenzi: lei, lei, deci lei.
- Scenariul realist, cu 30 de comenzi: lei, lei, deci lei.
- O scădere a cererii de la 40 la 25 de comenzi transformă profitul de 400 lei în pierdere, așa că planul prevede pentru lunile slabe un program redus și o rezervă de numerar.
Bugetul inițial și cheltuielile curente se disting: cumpărarea echipamentului și plata lunară a consumabilelor nu au același rol în planificare. Fluxul de numerar urmărește momentul încasărilor și al plăților, inclusiv sume care nu reprezintă venit sau cheltuială curentă. Creditul primit nu dovedește că firma a vândut produse. Un plan se revizuiește când datele îl infirmă; schimbările se justifică prin rezultate și prin noile condiții, păstrând coerența dintre ofertă, piață și resurse.
Un plan de afaceri nu rămâne neschimbat. El se actualizează când apar date noi: dacă vânzările sunt sub estimare, se revăd prețul, costurile sau canalul de vânzare; dacă un furnizor își modifică prețurile, se recalculează costul unui produs. Comparația dintre plan și rezultatele reale arată unde au fost ipotezele greșite. Un plan folosit și corectat ajută mai mult decât unul scris o dată și uitat, pentru că oferă un reper pentru deciziile următoare și pentru discuția cu un partener sau cu o bancă.
Greșeli frecvente
- Greșit: Greșit:Corect: Planul este un material publicitar. Corect: Include și costuri, riscuri, ipoteze și responsabilități.
- Greșit: Greșit:Corect: Capacitatea de producție este egală cu vânzarea estimată. Corect: Vânzarea depinde și de cererea cercetată.
- Greșit: Greșit:Corect: Creditul primit se adaugă profitului. Corect: Finanțarea și rezultatul activității se analizează distinct.
Testează-te pe această lecție
Lecția o citești aici, fără cont. Testele pe lecții și capitole sunt în cont, cu grile originale Didaxis și explicația fiecăreia: gratuit 10 grile pe zi, fără limită cu Premium, 49 de lei pe lună pentru fiecare copil.
Înainte și după
Surse și referințe
Redactare proprie, conform programei:
- OMEC 4598/31.08.2004, anexa 2, Educație antreprenorială X, p. 2 și 5; rocnee.eu
- OMEC 4106/2026, anexa 91, Economie și educație antreprenorială XII, trunchi comun și curriculum de specialitate fix, pp. 1310, 1313–1317; rocnee.eu
- OMEC 4106/2026, anexa 91, Economie și educație antreprenorială XII, trunchi comun, pp. 1310, 1313–1317; rocnee.eu
Desene: Redactare proprie (desen original), conform Redactare proprie conform OMEC 4598/31.08.2004, anexa 2, Educație antreprenorială X, p. 2 și 5; rocnee.eu