Pe scurt
Evaluarea compară rezultatele afacerii cu obiectivele și resursele folosite. Se urmăresc veniturile, cheltuielile, profitul, numerarul și indicatorii operaționali. Concluziile susțin decizii de continuare, corectare, dezvoltare, diversificare sau încetare a activității.
În detaliu
În modelul didactic simplificat, venitul din vânzări este V = p × q, iar profitul perioadei este P = V − C. Când C > V, rezultatul este o pierdere. Comparația folosește aceeași perioadă și informații coerente. Venitul nu este egal cu profitul: din venit se acoperă cheltuielile.
Lichiditatea privește posibilitatea de a efectua plățile scadente. O vânzare cu încasare ulterioară poate contribui la rezultat înainte să aducă bani în cont. Un credit mărește numerarul disponibil, dar nu este venit din vânzare. De aceea, rezultatul activității și mișcarea numerarului se urmăresc separat.
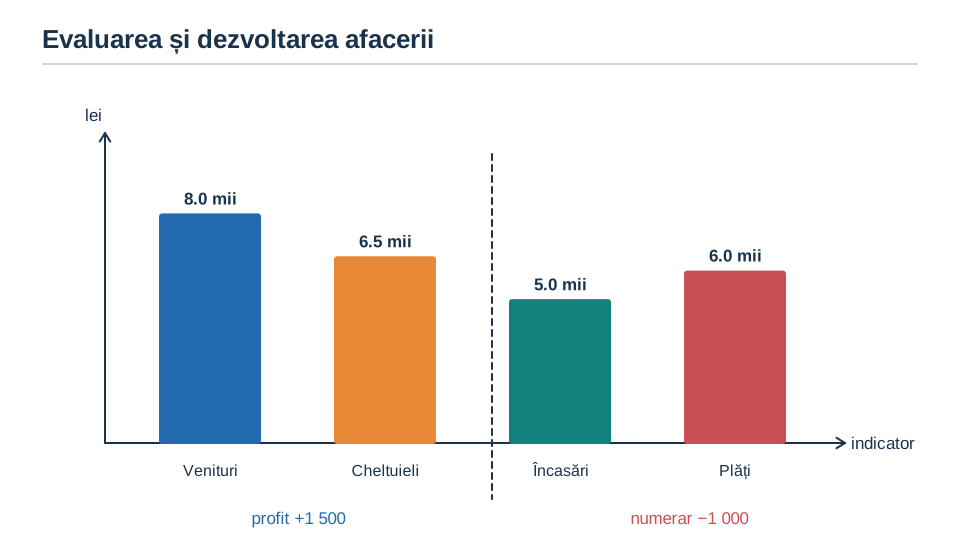
Exemplu rezolvat. Într-un model fără taxe și alte ajustări, o firmă înregistrează venituri de 8.000 lei și cheltuieli de 6.500 lei: P = 8.000 − 6.500 = 1.500 lei. Din vânzări, 3.000 lei vor fi încasați luna următoare. Încasările curente sunt 5.000 lei. Dacă plățile curente sunt 6.000 lei, diferența încasări minus plăți este −1.000 lei. Afacerea are profit în model, dar în perioada analizată consumă numerar. Echipa verifică soldul inițial, termenele cu clienții și furnizorii și sursele de finanțare. Nu concluzionează că profitul poate fi cheltuit integral imediat. Ajustează condițiile de încasare și păstrează resurse pentru plățile apropiate.
Evaluarea include și satisfacția clienților, comenzi repetate, produse conforme și respectarea termenelor. Creșterea vânzărilor poate ascunde costuri care cresc mai repede. Compararea cu ținta arată abaterea; cercetarea cauzelor stabilește ce poate fi îmbunătățit.
Dezvoltarea poate mări capacitatea pentru oferta existentă; diversificarea adaugă produse, servicii ori piețe. Niciuna nu este justificată doar prin dorința de extindere. Se estimează cererea, resursele și efectele asupra afacerii existente. Lichidarea transformă activele în mijloace pentru stingerea obligațiilor și încheierea activității, în condițiile aplicabile; nu trebuie confundată cu o reducere promoțională numită comercial „lichidare de stoc”.
Prag de rentabilitate (exemplu). O echipă vinde huse pentru telefon la 40 lei bucata. Cheltuiala variabilă este 25 lei pe bucată, iar cheltuielile fixe lunare (chirie și abonamente) sunt 1.800 lei. Luna trecută s-au vândut 150 de huse.
- Venitul: V = 40 × 150 = 6.000 lei.
- Cheltuielile totale: C = 1.800 + 25 × 150 = 5.550 lei.
- Profitul: P = 6.000 − 5.550 = 450 lei, adică 450 / 6.000 = 7,5% din venit.
- Contribuția unei bucăți la acoperirea cheltuielilor fixe: 40 − 25 = 15 lei.
- Pragul de rentabilitate: 1.800 / 15 = 120 de bucăți. Sub 120 de bucăți lunar apare pierdere.
- Decizia: dacă chiria crește și cheltuielile fixe devin 2.400 lei, pragul urcă la 2.400 / 15 = 160 de bucăți, peste vânzările actuale. Echipa poate crește vânzările, poate renegocia chiria sau poate ajusta prețul, după ce verifică reacția clienților.
Greșeli frecvente
- Greșit: Greșit:Corect: Orice încasare este profit. Corect: Se disting vânzările, finanțarea și cheltuielile perioadei.
- Greșit: Greșit:Corect: Vânzările mai mari înseamnă profit mai mare. Corect: Se verifică și evoluția cheltuielilor.
- Greșit: Greșit:Corect: Diversificarea elimină riscul. Corect: Poate redistribui unele riscuri și poate introduce altele.
Testează-te pe această lecție
Lecția o citești aici, fără cont. Testele pe lecții și capitole sunt în cont, cu grile originale Didaxis și explicația fiecăreia: gratuit 10 grile pe zi, fără limită cu Premium, 49 de lei pe lună pentru fiecare copil.
Înainte și după
Surse și referințe
Redactare proprie, conform programei:
- OMEC 4598/31.08.2004, anexa 2, Educație antreprenorială X, p. 2 și 5; rocnee.eu
Desene: Redactare proprie (desen original), conform Redactare proprie conform OMEC 4598/31.08.2004, anexa 2, Educație antreprenorială X, p. 2 și 5; rocnee.eu